(E dieci buoni motivi per dire NO).
Contributo di Rossana Aluigi e Pierpaolo Brovedani,
coordinatori del Gruppo di Lavoro Sociosanitario Radici del Sindacato SPI CGIL
In Italia la spesa sanitaria pubblica è di circa 137 miliardi di euro (pari al 6,3% del PIL, una delle percentuali più basse in Europa) mentre quella privata è salita a 47 miliardi di euro: cioè 41 miliardi pagati direttamente di tasca propria (spesa “out of pocket”) e 6 miliardi come costo di fondi sanitari integrativi o assicurazioni private (1) (2).
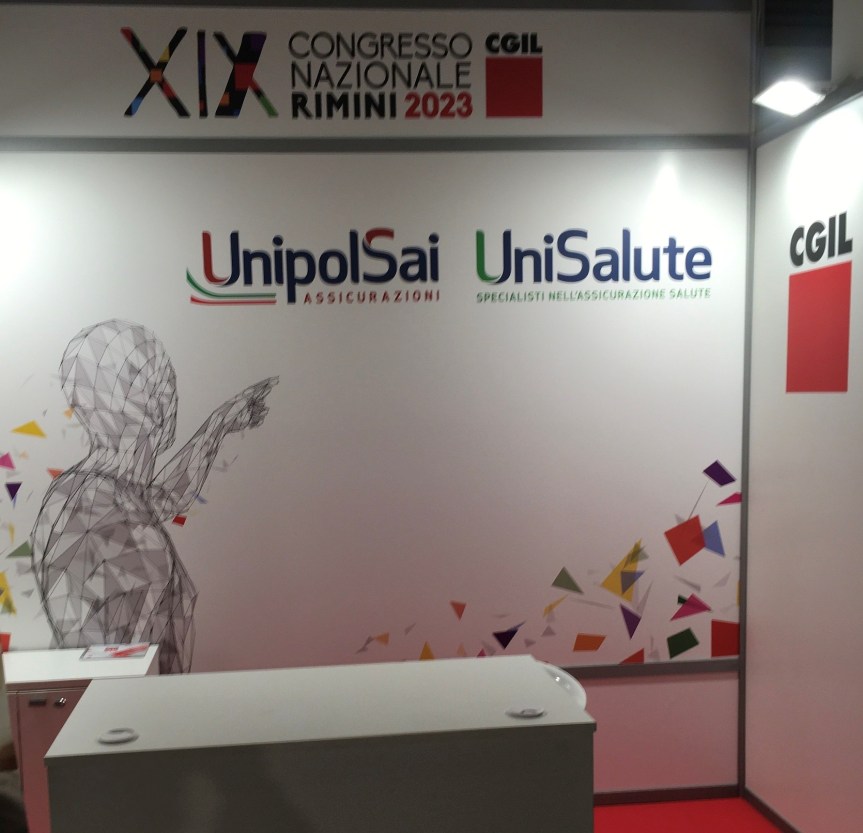
Sulla spinta di una imponente campagna pubblicitaria (purtroppo attiva anche nel sindacato, basti pensare agli stand di Unisalute presenti nel nostro ultimo Congresso di Rimini), il cittadino vede con favore la sanità integrativa, che offre un più facile accesso agli esami diagnostici e ai presìdi terapeutici, con comodo rimborso e senza lunghi di attesa. È il cosiddetto “secondo pilastro” sanitario, ormai in continua espansione.
Quanti sono i cittadini in Italia che dispongono di una qualche forma di assicurazione sanitaria privata? Circa il 40% (per un totale di circa 21,6 milioni di persone) così suddiviso: il 24% usufruisce di fondi sanitari aziendali e welfare derivanti da contratti collettivi di lavoro o accordi aziendali; il 16% di polizze individuali stipulate privatamente (3).
Il mercato è ancora in piena espansione, e fa gola alle compagnie assicurative, con un potenziale giro d’affari di 50 miliardi di euro. Come già detto, il mercato delle assicurazioni sanitarie in Italia ha un valore complessivo di circa 6 miliardi di euro di premi all’anno. Il comparto specifico delle polizze “Malattia” vede un testa a testa per la leadership tra il Gruppo Unipol (con UniSalute) e il Gruppo Intesa Sanpaolo (con RBM). Seguono Generali Italia (tra i primi operatori del mercato con il pacchetto “Salute e Benessere”), la Reale Mutua: (“Realmente InSalute”, attiva anche come investimenti direttamente in strutture di cura) e Allianz Italia.
Va aggiunta anche la Mutua MBA, la più grande società di mutuo soccorso in Italia per numero di soci, che si presenta nel settore “senza fini di lucro” con servizi sanitari integrativi.
Quali sono le differenze tra i fondi aziendali contrattuali e le polizze sanitarie individuali/familiari? Innanzitutto il costo: tra 120 e 320 a dipendente per i collettivi, mentre fino ad oltre mille per le polizze individuali (e fino a 2000 per le familiari di 4 persone) (4).
Quindi rispetto alle polizze individuali il welfare sanitario aziendale costa meno; la quota del premio è fissa; non presenta sovrapprezzi per malattie croniche o pregresse l’assunzione; il piano offerto è rigido (anche se ora nei contratti emergono soluzioni volontarie più flessibili con costi aggiuntivi); i contributi sono esentasse e non concorrono al reddito; il rinnovo è garantito finchè dura il rapporto di lavoro (mentre nelle polizze individuali può non venir rinnovato a discrezione della compagnia).
Perché i fondi aziendali costano meno? I motivi principali dell’efficienza dei fondi collettivi rispetto a quelli individuali consistono di due fattori:
1) le economie di scala, per cui le compagnie assicurative azzerano i costi di intermediazione e riducono i margini di profitto commerciale quando gestiscono milioni di iscritti in un unico blocco (es. i fondi MetaSalute o Fondo Est);
2) la riduzione del rischio: la presenza di lavoratori sani e giovani (o relativamente giovani) compensano la spesa medica dei dipendenti più anziani o fragili.
Per i fondi sanitari, il datore di lavoro anziché versare i contributi previdenziali ordinari del 23,8%, paga solo il 10%, e gli importi sono integralmente deducibili ai fini Ires e Irap, come costi del personale. Per il lavoratore, i costi della polizza a proprio carico non concorrono a formare reddito fino a 3.615,20 euro l’anno, quindi non sono tassabili.
L’insieme di questi vantaggi fiscali e contributivi vale 1,7 miliardi di euro l’anno: 1,1 miliardi di minori tasse e 600 milioni di minori contributi previdenziali. In più le spese non rimborsate sono detratte al 19% e per le polizze individuali la stessa detrazione vale anche sulle spese rimborsate. Significa che parte della spesa sanitaria privata viene di fatto sostenuta dallo Stato. (5)
Qual è la situazione nelle varie categorie? Ecco solo alcuni esempi, in un quadro di stridente disomogeneità tra i vari comparti, sia per quanto riguarda i costi che le prestazioni offerte.
– I settori bancario (ABI) e assicurativo (ANIA) sono i precursori del welfare sanitario contrattuale, gestito storicamente tramite casse di assistenza di categoria e coperture dedicate. Per i bancari la copertura Long Term Care (LTC) è la principale polizza e garanzia assicurativa automatica prevista dal CCNL e tutela i dipendenti anche in caso di perdita dell’autosufficienza, rimborsando massimali fino a 16.800 euro annui. Inoltre le prestazioni (visite, esami diagnostici, interventi chirurgici e cure odontoiatriche) vengono ampiamente implementate con i contratti integrativi aziendali, spesso finanziati dalle aziende. Per il settore Assicurativo (CCNL ANIA) esistono due polizze sanitarie, una per i quadri e una per gli altri lavoratori (è significativo che le prestazioni siano migliori per i quadri, che però pagano un premio individuale inferiore…). Come costi diretti si parte dai 75€ all’anno per chi assicura solo se stesso e si sale fino ad oltre 300€ per chi assicura i figli. Le prestazioni prevedono uno scoperto del 10% o 20% a carico del lavoratore (non c’è scoperto per prestazioni in SSN).
– Per i metalmeccanici il punto di riferimento centrale è il Fondo Metasalute, mentre per il settore delle PMI si fa riferimento a EBM Salute. Con Metasalute piani di assistenza previsti comprendono il Piano Base (obbligatorio, interamente finanziato dal datore di lavoro con 156 € all’anno, copre le garanzie essenziali) e i Piani Integrativi (MS1, MS2, MS3, MS4): opzioni di livello superiore a pagamento o cofinanziate, che offrono massimali più alti e prestazioni aggiuntive.
– Per Commercio, Terziario, Distribuzione e Servizi la principale polizza di assistenza sanitaria integrativa è il Fondo Est, finanziato con 15€ mensili (13€ a carico dell’azienda e 2€ a carico del lavoratore).
– Per il comparto scuola il welfare sanitario è recente: contratto firmato il 3 gosto e l’attivazione è partita questa settembre. L’accordo prevede una copertura quadriennale (2026-2029) affidata a compagnie di assicurazione (UniSalute/Intesa San Paolo/Poste Assicura). I contenuti dell’accordo sono stati decisi senza vero confronto sindacale: la cifra reale per lavoratore è molto bassa (66 euro l’anno per lavoratore/lavoratrice), finanziata tagliando 200 mln ai fondi scuola (~30.000€/istituto in 4 anni). Si prevede quindi un aumento dei contributi volontari per le famiglie.
– I nuovi contratti collettivi pubblico impiego vedono di recenteun ingresso delle polizze sanitarie integrative. A differenza del settore privato, le coperture sanitarie non derivano quasi mai da un fondo nazionale unico, ma vengono abilitate come facoltà di contrattazione integrativa/decentrata tramite adesioni a fondi e mutue specifici.
– Per gli Enti Pubblici Non Economici ed Enti Centrali esistono casse storiche dedicate o forme convenzionate specifiche (come l’ASDEP o la piattaforma NoiPA in collaborazione con mutue e fondi di settore).
Quali prestazioni sanitarie vengono offerte?
In tutti questi pacchetti assicurativi le prestazioni sanitarie offerte (in collaborazione con Intesa Sanpaolo per i metalmeccanici, con UniSalute per il commercio e così via) comprendono ricoveri per interventi chirurgici e day hospital; visite mediche specialistiche, accertamenti diagnostici, trattamenti fisioterapici; check-up diagnostici periodici; cure dentarie, sussidi per protesi, lenti, visite psicologiche e cure termali.
Per il lavoratori della scuola sono coperti anche accertamenti e visite nei 90 giorni precedenti e successivi al ricovero e rimborsi di diaria giornaliera per terapie prolungate (es.oncologiche). Come per i bancari e assicurativi, sono previste indennità in caso di prolungata non autosufficienza: scuola e università fino a 500 mese€/mese (per max 4 anni), per i bancari fino a 17mila euro l’anno.
L’anomalia evidente è che i sindacati al tavolo negoziale contrattano le prestazioni, che poi però vengono gestite in completa indipendenza dalla compagnia. I sindacati sono esclusi dalle interpretazioni della polizza, che spesso penalizzano il lavoratore. Questo è ancora più evidente in quei settori in cui le polizze collettive sono del tutto slegate dal controllo sindacale, sia in termini di prestazioni che di sistemi di gestione sinistri, spesso così farraginoso da scoraggiare la denuncia stessa da parte del lavoratore. E questo vale anche nella gestione delle controversie nate da interpretazioni unilaterali, in cui il lavoratore è abbandonato a se stesso.
L’effetto negativo principale del welfare sanitario è una sorta di “assuefazione” alla sanità privata, che porta il lavoratore a perdere il senso dell’importanza di quella pubblica, con uno scivolamento di valori comune a quello che avviene nella società. Ed il colmo è che ciò è stato incentivato dal sindacato
Ultima considerazione. Sia il piano base che le eventuali implementazioni (con contributo più o meno cospicuo del lavoratore) offrono non solo prestazioni integrative, ma anche sostitutive, cioè concorrenziali, con il SSN. Già ora il cittadino, per abbreviare i tempi di prelievi e radiografie, tende a cortocircuitare il SSN pur a prezzo di una tariffa maggiore. Se poi questo viene offerto dal fondo sanitario assicurativo, la scelta verso il privato (anche convenzionato) è sicura, determinando così un ulteriore definanziamento del pubblico.
Ma perché dire no al welfare sanitario contrattuale (e più in generale alla sanità integrativa)? Ci sono almeno dieci buoni motivi.
1. Il pacchetto del “welfare” contrattuale sanitario offre servizi in cambio di salario. Tra l’altro, in termini macroeconomici, l’aumento retributivo può assumere una funzione anticiclica poiché favorisce l’aumento della domanda interna: il mancato aumento contribuisce alla recessione, alimentando una spirale negativa di contrazione economica.
2. Questa strategia rischia di minare anche il futuro previdenziale dei lavoratori. Infatti solo l’aumento retributivo, e non i servizi del welfare contrattuale, può aumentare la consistenza della pensione alimentando il fondo contributivo previdenziale.
3. Più in generale la mancanza di una crescita salariale complessiva, dovuto allo scambio retribuzione contro servizi e accompagnata alla defiscalizzazione dei servizi di welfare contrattuale, riduce la capacità della fiscalità generale di provvedere al finanziamento dei servizi pubblici (scuola, sanità, infrastrutture).
4. Il welfare contrattuale crea una importante discriminazione non solo tra lavoratori e pensionati, ma anche tra lavoratori a tempo determinato o indeterminato e lavoratori precari, che non possono godere di un contratto (parasubordinati, false partite IVA, irregolari, tirocinati eccetera).
5. Nonostante i princìpi fondativi dei fondi sanitari contrattuali fossero quelli di offrire n servizio integrativo dell’offerta sanitaria pubblica, in realtà molte prestazioni non sono aggiuntive ma sostitutive, quindi in concorrenza con i servizi del SSN.
6. La sanità integrativa aumenta la spesa sanitaria globale. Tutti i paesi con prevalenza del sistema assicurativo presentano bilanci con una spesa sanitaria più elevata rispetto a quelli dotati di servizio sanitario nazionale, come spiegava Alberto Donzelli già trent’anni fa (6).
7. La sanità integrativa aumenta inoltre la spesa sanitaria pro-capite. Un esempio curioso ma eclatante è dato dai parlamentari (e dalle loro famiglie) che per primi si sono dotati di polizze assicurative: 10.269 dollari di spesa pro-capite a fronte di una media OCSE di 3.223 $ e a una spesa pro-capite dei cittadini italiani di 3.137 $ (7).
8. La sanità integrativa peggiora la performance sanitaria poiché ostacola il tentativo di riduzione dell’inappropriatezza prescrittiva dei medici. Lo “shopping” sanitario svincola il singolo paziente da un programma diagnostico-terapeutico ragionato. “Faccio comunque la RMN, tanto l’assicurazione mi rimborsa”. Aumentano così gli esami inutili.
9. La sanità integrativa frena la lotta per rendere pubbliche cure accessorie ma importanti, come ad esempio quelle dentistiche o fisioterapiche. L’esempio eclatante è il modello odontoiatrico italiano: un sistema quasi esclusivamente privato, incentrato su un approccio molto curativo e poco (o per niente) preventivo, tendente all’alta tecnologia, individuo-centrico e svincolato dalla medicina di comunità. L’OMS ci dice che questo modello odontoiatrico è insostenibile e finisce per essere la quarta (!) voce di spesa di un sistema sanitario (8).
10. Quindi, l’offerta di prestazioni a pagamento rimborsabili contribuisce all’implementazione del mercato sanitario privato (a scapito dell’offerta pubblica): non solo ambulatori dentistici ed ottici, ma anche laboratori, cliniche chirurgiche e punti nascita.
Con l’espansione di fondi e assicurazioni sanitarie si delinea uno scenario futuro in cui i ceti sociali garantiti godranno di una buona sanità, in parte autofinanziata, mentre i precarie e i disoccupati potranno usufruire una sanità pubblica sempre più definanziata e impoverita.
Torneremo quindi alle vecchie mutue, che la legge istitutiva del SSN ha cancellato negli anni settanta? Verrebbe da dire: magari. Almeno le vecchie mutue, anche se ad impronta corporativa, prevedevano forme di partecipazione alla gestione degli enti con un controllo parziale delle categorie di lavoratori coinvolte. I fondi e le polizze sanitarie sono invece in mano a compagnie private che si pongono, in un regime di libero mercato, l’esclusivo obiettivo del profitto. E non rispondono a nessuno. La concorrenza è spietata e in questa fase stiamo assistendo ad una ulteriore concentrazione delle compagnie. Una volta raggiunto un regime di oligopolio, le assicurazioni avranno la libertà di aumentare i premi ed escludere le fasce di popolazione più a rischio sanitario, come succede attualmente negli USA. Speriamo che questo scenario non si avveri.
Rossana Aluigi e Pierpaolo Brovedani
per il Gruppo di Lavoro Sociosanitario Radici del Sindacato SPI CGIL
NOTE
(2) https://www.avis.it/sempre-meno-fondi-alla-sanita-pubblica-cosa-dice-l8-rapporto-gimbe/
(3) https://www.innlifes.com/business/assicurazioni-sanita-tessitore-intesa/
(6) Alberto Donzelli “Sistemi sanitari a confronto. Efficacia, costi e qualità percepita” 1997, Franco Angeli Editore
(7) Marco Geddes e Guido Benedetti “Quando il troppo è troppo. L’ “onorevole” assistenza sanitaria integrativa”
Salute Internazionale – 25 settembre 2011
(8) https://www.who.int/news-room/fact-sheets/detail/oral-health

